導入事例
ASPAC-会計
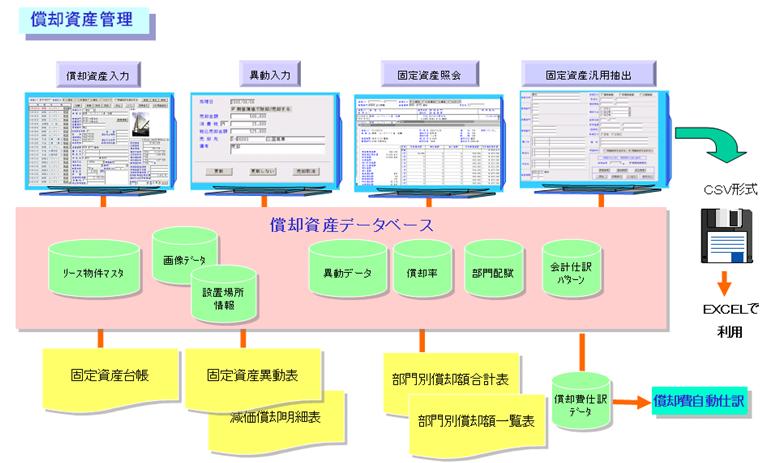
会計システム「ASPAC-会計」償却資産管理
テーマ
事例 償却資産、リース物件管理
「資産の保全」面からも償却資産、リース資産の管理を徹底したい
会計ソフトの導入目的または現状の課題
- 本社事務所、工場、営業所、外注先に散在する償却資産、リース物件の管理の徹底 -
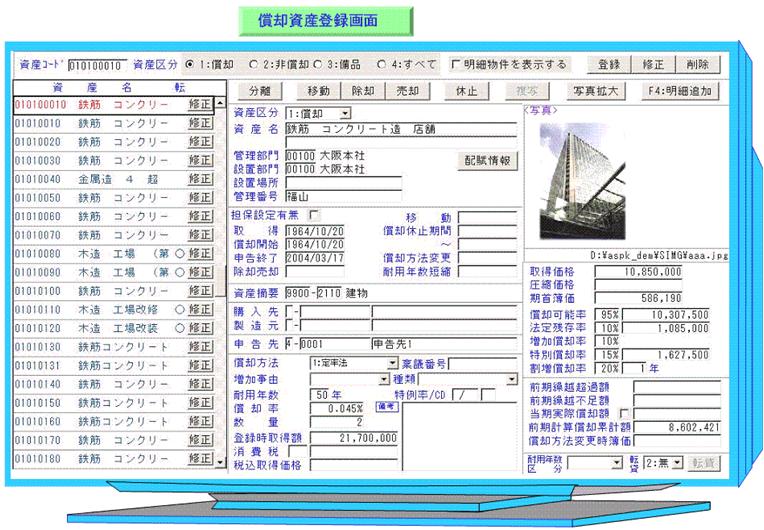
①償却資産について
- 会計事務所に償却資産管理を委託しており、社内では把握できていない
- 個別物件ごとに所在の確認、状態の把握をしたい
- 工場内の資産については部門別月別償却費を計算し製品別製造原価に反映させたい
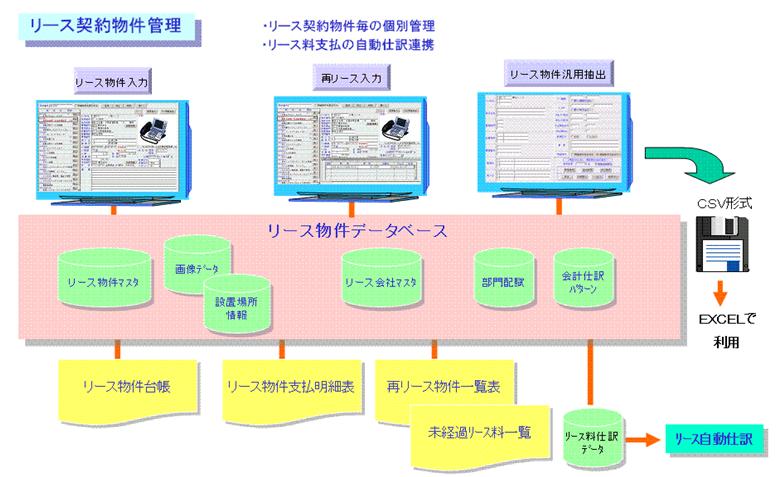
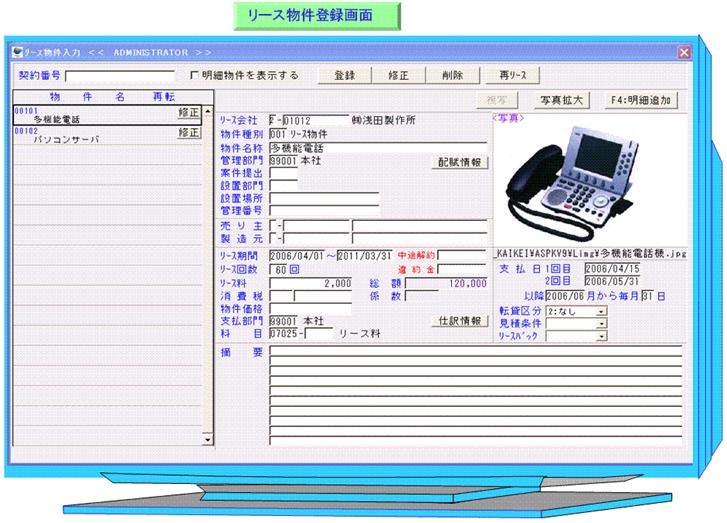
②リース物件について
- 契約書は保管しているが、該当契約書に対応する物件の確認ができていない
- リース料支払は自動引落だが、個別物件との照合ができていない
- リース物件の一部は子会社に転貸しているが、内容確認や事務処理に手間がかかる
会計ソフトの導入イメージ
償却資産、リース物件を登録し、いつでも内容確認ができるようにする
会計ソフトの導入効果
- 資産管理の徹底(いつでも登録内容と現物照合可能)
- 償却費が自動計算され製造原価計算に活用
- リース料等自動仕訳され事務作業が省力化された